
人工智能与美国经济
添加时间:2026-09-28 点击次数:26
自2022年ChatGPT诞生以来,人工智能(AI)迅猛发展,各种大模型不断取得突破。市场认为,AI驱动的新一轮科技革命和产业变革不亚于历次产业革命,对产业体系正在产生深远影响。作为AI领域的领跑者之一,美国在核心算力硬件、基础大模型研发、国际标准制定等方面拥有不同程度的优势,特朗普第二任期开启后出台大量政策支持AI发展,致力于在AI领域维持全球主导地位。AI作为一项堪比工业革命的战略性技术,已经成为美国推进大国战略竞争的核心领域之一,对美国经济的引领与提振作用也全面爆发出来。
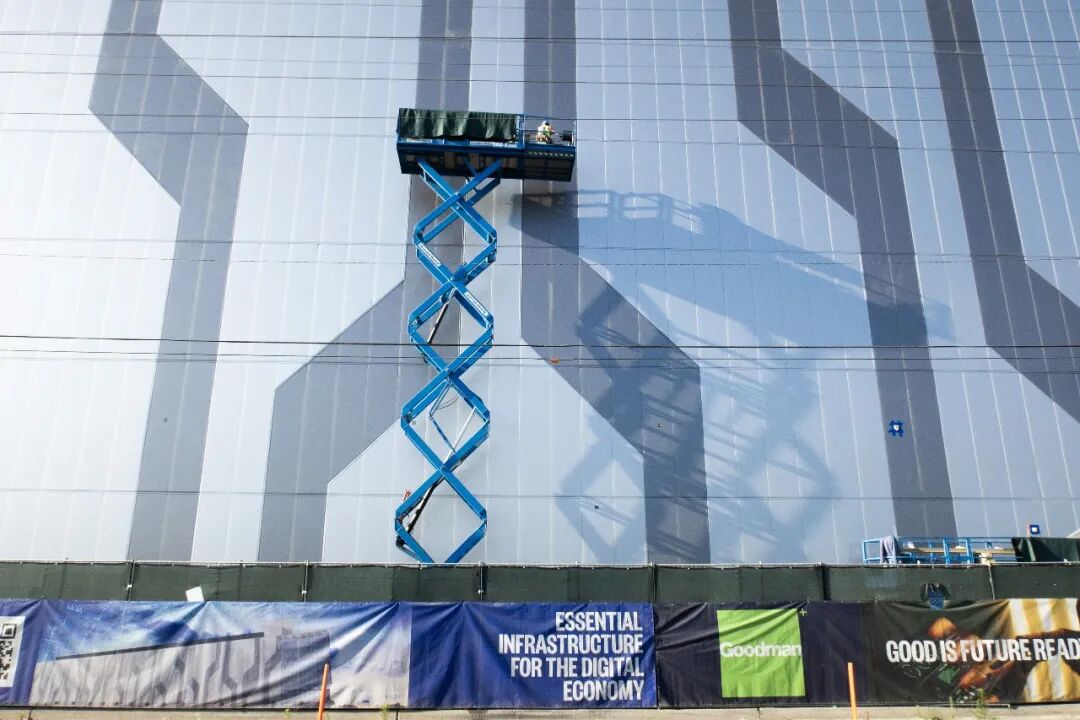
2026年7月14日,美国加利福尼亚州弗农一座49.5兆瓦的数据中心正在建设中。人工智能基础设施需求激增拉动了美国及全球数据中心的建设热潮。
激励和割据性的人工智能发展战略
特朗普政府将AI视为创新基石,认为AI将掀起工业革命、信息革命和文艺复兴,重塑世界格局,催生全新产业,并彻底改变生活和工作方式。为确保美国在全球AI领域取得并保持绝对主导地位,特朗普政府密集出台政策,重点围绕几个方面展开:
第一,放松监管。特朗普政府认为,过度的监管会增加成本、扼杀竞争与创新、推高消费者价格指数,从而损害经济活动。为保证AI公司在没有繁重监管的情况下自由创新,特朗普重返白宫后撤销了拜登2023年10月签署的《安全、可靠、可信地开发和使用人工智能》行政令,并分别于2025年1月和12月签署《消除美国人工智能领导地位的障碍》和《确保人工智能国家政策框架》,清理被认为妨碍创新的监管措施。
第二,鼓励投资。随着AI应用的持续普及以及新的应用场景不断涌现,对硬件、软件、研发以及新数据中心的投资需求也将增加。2025年7月,特朗普签署《大而美法案》,恢复了针对信息技术基础设施和数据中心设备的100%加速折旧政策,激励企业加大对AI投资;同时,将半导体企业新建工厂的税收抵免比例从25%提高至35%,以推动半导体产业本土化进程。
第三,重视算力基础设施建设。算力基础设施是AI发展的核心支撑。2025年1月,特朗普政府公布“星际之门”计划,拟在此后四年由OpenAI等公司投入5000亿美元在美国本土建设新的AI基础设施。同年7月,特朗普签署《加速联邦数据中心基础设施审批》行政令,旨在通过简化许可审查、财政支持等方式促进AI基础设施高效建设。
第四,构建国家级AI科研平台。2025年11月,特朗普签署《启动创世纪计划》行政令。该计划的核心内容是构建一个名为“美国科学与安全平台”的AI科研基础设施,系统性整合国家实验室的超算资源、联邦科学数据和AI模型,利用AI变革科学研究方式、加速科学发展。
第五,联合盟友。2025年7月,特朗普签署《促进美国全栈AI技术出口》行政令,希望通过促进向全球盟友和合作伙伴出口全栈美国AI技术产品,以减少其他国家对中国的依赖。2025年9月,美国与英国签署《技术繁荣协议》,旨在与其核心盟友在关键科技领域深化合作,共同制定技术标准。美国与日本、韩国和瑞典也签署了类似协议。美国还通过发起设立“硅和平”计划以及签署《人工智能机遇伙伴关系联合声明》,组建AI联盟并强迫相关国家在美中之间选边站队。
明显带动美国经济增长
AI的快速发展带动相关投资规模显著扩张,对美国经济产生了明显的提振作用。如果没有AI,美国经济自2024年起就可能出现大幅下滑甚至衰退。圣路易斯联储研究表明,2025年前三季度AI相关投资对实际国内生产总值(GDP)增长的贡献率为0.97个百分点,占GDP增长比重为39%。2000年互联网繁荣时期信息技术相关投资的贡献率为0.81个百分点,占比为28%。也就是说,AI对美国经济的贡献超过了2000年互联网繁荣时期的信息技术。根据Futurum Group统计,2026年美国五家科技巨头亚马逊、谷歌、Meta、微软和甲骨文资本支出预计将达到6600亿~6900亿美元,较2025年的3800亿美元有大幅增长,将一步改善美国短期经济的前景。
同时,AI相关投资扩张带动美国半导体投资和产能快速增长。根据美国半导体行业协会(SIA)发布的《2026年美国半导体产业报告》,自2020年以来,美国已经公布的半导体投资规模超过7700亿美元,涉及30个州的160个项目。得州仪器、英特尔、台积电、美光科技、三星电子等企业在美国持续扩大半导体生产及相关供应链产能,进一步巩固了美国在全球半导体行业的主导地位。SIA与波士顿咨询集团2024年发布的《半导体供应链的新兴弹性》报告认为,2022~2032年,美国的晶圆厂产能将整体增长203%,其中,先进逻辑芯片(10纳米以下)全球产能份额从0%提升至28%。半导体产能扩张推动销售占比持续上升,2025年美国芯片行业销售额为4250亿美元,占全球总销售额的53.4%,创1984年以来最高份额。
泡沫即将破裂?
然而,表面繁荣之下,美国AI的发展已在呈现泡沫化迹象。
首先是金融风险上升。一方面,投资资金大量来自债务融资。美联储数据显示,2025年亚马逊、谷歌、Meta、微软等主要科技公司资本支出达4218.3亿美元,而2019年仅为706.3亿美元。美银证券的数据显示,亚马逊、谷歌、Meta、微软和甲骨文五家科技巨头在2025年合计发行约1210亿美元公司债,高盛预测2026年还将发行约2500亿美元公司债。AI企业债务融资规模快速上升将不断加大金融体系脆弱性。另一方面,目前能够实现盈利的AI企业仍是少数,一旦发展和盈利不及预期,投资规模可能大幅萎缩,股价也将明显回调,金融风险随之上升。
其次是对就业开始产生影响。历史经验表明,颠覆性技术最终往往会创造新职业,并且引发“杰文斯悖论”,即效率提升反能增加对劳动力的总使用量从而扩大就业。但历史不能简单类比,AI本质上是对智力的替代,这在前几次科技革命中绝无仅有,其快速发展可能会造成大量失业。从现实看,与以往技术进步冲击蓝领岗位不同,本次AI浪潮对白领岗位带来了系统性冲击。国际劳工组织2025年5月发布报告称,全球四分之一的工作岗位可能受到生成式AI的影响,高收入国家就业岗位受生成式AI影响的比例更高,达到34%。随着通用人工智能(AGI)的快速发展,AI将持续对就业市场产生冲击。这在美国已有显现:根据美国就业咨询机构Challenger,Gray & Christmas最新发布的报告,2026年1~7月全美因AI裁员的人数为11.27万,明显高于2025年全年因AI裁员的人数(5.48万),AI已连续第五个月成为美国企业裁员的首要原因。
第三是加剧贫富分化。一方面,由于市场对AI相关行业人才需求激增,推动薪酬大幅增长,无论是增速还是绝对水平均远超其他行业。美国劳工部数据显示,2025年四季度美国私营部门半导体和其他电子元件制造平均周薪为3925美元,是普通制造业的2.19倍。另一方面,美联储数据显示,2022年至2026年一季度美国最富有的1%家庭净财富占比从29.9%上升至31.6%,底层50%的家庭净财富占比则从2.6%降至2.5%。由于普通劳动者既不具备相应的技能到AI相关行业就业,也因财富水平较低难以获得股市上涨的收益,很难参与AI快速发展所带来的红利。
未来离不开治理
判断AI对美国经济的中长期影响是件复杂的事。乐观者认为,从中长期角度看,AI有望在总体上继续促进美国经济增长,因其将持续提升全要素生产率。当前,AI技术正在快速发展,OpenAI、Anthropic等公司均致力于开发能执行所有人类智力任务的AGI和超越人类智能的超级人工智能(ASI)。AI作为通用型技术可以赋能其他行业,不仅能够提高劳动生产率,还能够加速研发与创新,缩短技术迭代周期,推动经济结构转型升级,从而成为长期增长的核心动力。宾夕法尼亚大学沃顿商学院预算模型2025年9月发布预测认为,到2035年,AI将使美国全要素生产率和GDP提高1.5%,到2055年提高近3%,到2075年提高3.7%,这意味着AI将带来经济总量的永久性增长。也有研究认为AI对GDP的提升幅度更大,国际清算银行2024年4月发布的研究报告就认为,未来十年AI将给美国经济规模带来约30%的提升。但这一切预测均建立在金融稳定的基础上,如果美国的AI泡沫发生严重破裂,将整体经济拽入下行甚至衰退轨道,全要素生产率持续走高的前提也将不复存在。美国AI产业界和高科技公司正在调整对AI发展战略的看法,从鼓吹“去监管”转向支持“充分发展、有限监管”的模式。
中美同为全球AI发展领导型国家,AI的经济渗透率都在不断提高,美国的AI发展为中国提供了一面镜子,是我们的重要参照物。一方面,当前中美在AI投资方面仍有一定差距,瑞银证券估计,2025年中国互联网头部企业资本支出约4000亿元人民币,约为美国同业的十分之一;另一方面,中国资本市场与AI有关的企业已出现估值过高的迹象,同时AI引发的就业问题和大量利润流向AI企业促使分配机制由劳动向资本转移的问题,在中国也有越来越明显的体现。我们有必要在“AI+”领域坚持践行边发展边治理、在治理中发展的路径,继续鼓励国内AI投资,同时警惕AI发展的泡沫化问题,保持金融监管力度,严防恶性炒作,避免市场大起大落;还应继续完善税收、社会保障的配套机制,重视推动更多资源“投资于人”,不断提高人力资本水平,让AI真正造福于民,为全球AI发展和治理树立“中国典范”。