
半导体材料赛道:12家核心公司名单
添加时间:2026-11-12 点击次数:23
材料排在设备后面,却比设备难换,建线周期也更长。设备能整台进厂调试,材料要进产线跑片,跑完还要过可靠性。硅片、靶材、抛光液、抛光垫、清洗液、特气、前驱体、光刻胶、掩膜版,一层一层往上叠,任何一环断供,整条线就停在那里。
卡脖子的位置在原料。配方能调,原料调不了。硅片要电子级多晶硅,抛光液要磨料,粒径分布和表面电荷差一点,缺陷密度就上一个量级;光刻胶要树脂和光致产酸剂,国内多数公司从日本买树脂回来配;掩膜版要电子束和基板。
国产替代走到今天,能做出样品的公司不少,能进产线当主供的不多。晶圆厂对每款关键材料通常留2家以上供应商,一家主供,一两家备供。进产线只是拿到备供资格,要变成主供,得等主供出一次事,或者等下一代工艺重新选型。
SEMI统计2025年全球半导体材料市场732亿美元,其中晶圆制造材料458亿美元,中国大陆买走156亿美元。HBM从8层叠到12层,下一代做到16层,六氟化钨填的接触孔跟着一层比一层多。3D NAND过了300层,逻辑从3nm往2nm走,12英寸硅片的需求被拉到先进逻辑和存储上。
这一轮的节奏是产能先动、认证后到。产能落地的时点集中在2027年,今年年底那一批只是收尾;认证比产能更晚,一款材料从送样到批量要3到12个月,跑完全套可靠性还要更久。所以2026到2027这两年,国产化率的提升是慢变量,份额格局不会因为这一轮扩产就翻过来。
进名单三条。一是产品得是晶圆制造直接消耗的材料,二是这块有单独披露的收入或产能,三是能查到2026年三季报或者10月的公告。名单里有一家的半导体掩膜版在定期报告里没有单独收入口径,按第二条本来进不来,收进来是因为掩膜版这一环不能空着。
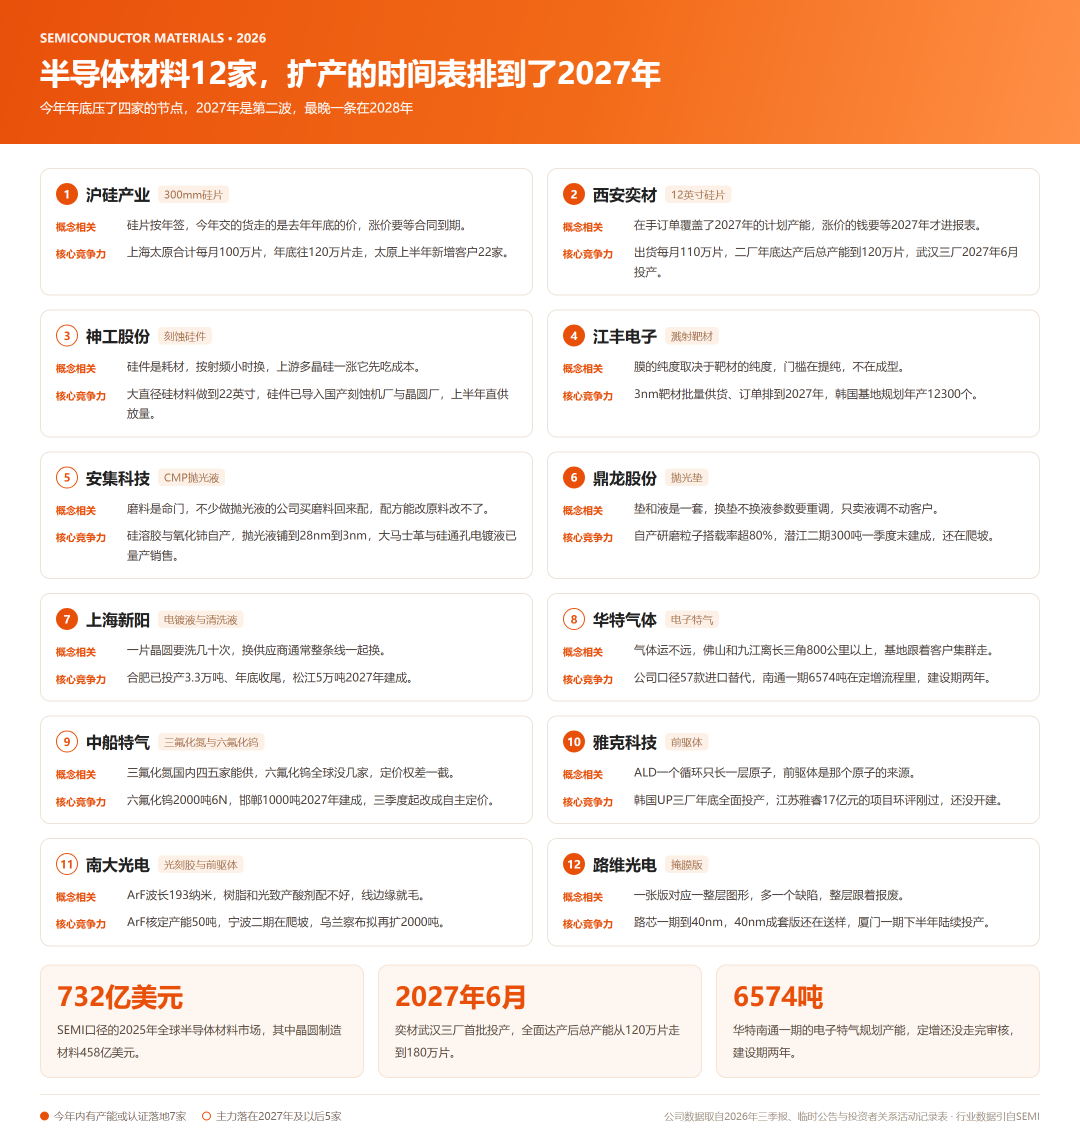
12家从硅片排到掩膜版,中间是耗材、气体和光刻材料。
第一家,沪硅产业。
【概念相关】一片300毫米硅片的价钱,在年初签合同的时候就定死了,全年按这个价交付。晶圆厂锁量,硅片厂锁价,两边都认这个安排,因为它把一整年的波动摊平了。今年硅片在涨,前三季度交出去的货,走的还是去年年底谈的那个价。要改,得等合同到期,或者谈增量那一部分。
【核心竞争力】上海和太原两个基地,300毫米合计产能上半年到每月100万片,今年年底往120万片走。前三季度这块收入增超50%。太原那条线上半年新增客户22家,新增量产产品的款数也在往上走,正片率跟着抬。正片率和正片销售规模一起涨,新产能才算变成有效供给,只把测试片做得更多不算。SOI是另一条腿,部分面向射频和高压的产品已经完成验证并出货。上海那条老线保出货节奏,太原还在产能爬坡和客户导入并行。
第二家,西安奕材。
【概念相关】这家公司在投资者关系活动里给了一个比产能更硬的数,已签署或协商完成的在手订单,覆盖了2027年的计划产能。硅片按年签,今年交付的价格在去年年底就定了,公司说主要客户这一轮涨价已经协商完,钱要到2027年才进报表。所以明年的量能见度高,价也是明年的。
【核心竞争力】出货突破每月110万片,前三季度销量830万片。正片和高端测试片合起来占了销售额的大头,外延片那一块的比重还在往上。第二工厂年底达产后,总产能到120万片。武汉第三工厂2027年6月投产,全面达产后总产能到180万片/月以上。海外客户覆盖三星、台积电、美光、铠侠,海力士从测试片开始供。
第三家,神工股份。
【概念相关】刻蚀腔体里那些被等离子体打着的硅件是耗材,一层层被吃掉,吃完了换。换件的时候晶圆厂要停线,所以这一环比设备更怕断供。硅件的寿命按射频小时算,刻蚀强度越高换得越勤。硅表面被轰出微坑以后粗糙度变了,刻蚀的均匀性就跟着变,所以硅件的更换看使用时长,跟厚度关系不大。上游是多晶硅,多晶硅涨价,硅件厂先吃到成本。
【核心竞争力】大直径硅材料做到22英寸,16英寸以上的产品2025年毛利率76.09%,是全部产品里最挣钱的一段。硅零部件是把材料做成腔体里的电极和环,上半年这块收入是降的,公司写的原因是下游采购计划调整。硅零部件已经导入国产等离子刻蚀机设备厂商和集成电路制造厂商,上半年直供晶圆厂那一块增长明显。8英寸轻掺低缺陷抛光片还在导入,这块还没转正,承载这项业务的全资子公司北方晶圆设在北京。控股子公司锦州精辰在做碳化硅陶瓷零部件,耐高温也耐等离子腐蚀,是另一类腔体耗材,公司已经公告了产业化项目。
第四家,江丰电子。
【概念相关】靶材被离子轰击,原子一个个溅出来,落在晶圆上结成一层膜,厚度以纳米计。膜的纯度取决于靶材的纯度,靶材里的一点杂质,最后体现成器件上的漏电。门槛在提纯,要把金属做到小数点后面几个九,还要保证每一批都稳在同一个水平。靶材和背板要焊在一起,焊合率不够,冷却水一过就从缝里渗。一块靶材的寿命按溅射的千瓦时算,用完就换,换之前工艺参数要跟腔体和磁场重新对一遍。
【核心竞争力】3nm靶材已经批量供货,订单排到2027年,这是公司7月在投资者互动平台上答的。黄湖靶材智能工厂的厂房已经建成,部分车间完成交付,立体仓储和柔性自动化单元线完成单体测试,按公司10月的说法,四季度募投产能会逐步释放。韩国那个基地规划年产12300个靶材,主体工程在建。往上走的那一层它自己做,高纯金属的提纯在体内完成。零部件这条线也铺开了,可量产的品类有4万多种,静电吸盘的产业化项目规划5100个,首枚已经试制下线。石英件靠收购凯德石英补,年初公告、年中过户完成,现在取得控制权。
第五家,安集科技。
【概念相关】抛光液是一锅配方,磨料、氧化剂、抑制剂、pH调节剂,哪一样多一点都不行。抑制剂多一点,边缘就过抛,少一点,中心又抛不动。决定性能的是磨料,颗粒的粒径分布、形状、表面电荷,差一点,抛光后的缺陷密度就上一个量级。不少做抛光液的公司买磨料回来配,配方能改,磨料改不了。配方本身也是黑箱,客户拿到的是结果,不是成分表。
【核心竞争力】硅溶胶和氧化铈这两类核心磨料公司自己做,从磨料一直到配方都在体内。抛光液铺到铜及铜阻挡层、钨、氧化铈、氧化硅基几条线,28nm到3nm都覆盖。电镀液是第三条线,集成电路制造用的大马士革铜电镀液已经进入量产并实现销售,硅通孔电镀液同样进入量产并销售,先进封装那边的铜、镍、锡银电镀液已有多款量产,用在凸点和重布线层上,锡银还在做验证。混合键合抛光液和聚合物抛光液已经覆盖,这是先进封装带来的新位置。
第六家,鼎龙股份。
【概念相关】抛光垫压下去,靠表面的沟槽把抛光液带进带出,硬度决定晶圆受压均不均,沟槽的形状决定液流得快不快。槽是车出来的,槽深差几微米,液就带不匀,晶圆边上那圈先出问题。垫会磨平,用到一定时候要修整,修整器又是另一门生意。垫和液是一套的,换垫不换液,参数要重调;只卖液不卖垫,客户那边调不动。
【核心竞争力】抛光垫三季度末的出货量创了单月新高,硬垫和软垫的扩产按计划推。抛光液和清洗液里,自产研磨粒子的搭载率超过80%,这是它能同时卖垫和液的前提。光刻胶是第三个口子,累计布局40余款,10款拿到客户订单,前三季度这块收入1025万元。潜江一期年产30吨的线在稳定运行,二期300吨今年一季度末建成投产,还在爬坡。光刻辅助材料布局了几款,其中两款主流产品计划四季度推向市场。先进封装那一头,产品已经进2.5D和3D封装产线,板级封装拿到核心客户批量订单,临时键合胶已经规模化供货。
第七家,上海新阳。
【概念相关】一片晶圆从进线到出线要洗几十次,刻蚀后去残,抛光后清洗,光刻后剥离,每次用的化学品都不同。用量按槽算,按批走。槽液有自己的寿命,处理到一定片数就得整槽换掉,换早了浪费,换晚了残留物反过来污染晶圆。化学品按纯度分等级,能做到哪一级,决定能进哪条线。晶圆厂换供应商的时候很少只换一种,配方之间互相咬合,换一家就要重新调全套参数。
【核心竞争力】电镀液及添加剂、干法刻蚀后清洗液、蚀刻液、光刻胶、化学机械研磨液五类都有,铜互连电镀液在产线上跑了很多年。上半年研磨液这条线,公司写的增速最快,STI和Poly研磨液已经进国内主流晶圆厂的产线。产能在三个地方接续铺,合肥从1.7万吨扩到4.35万吨,已投产3.3万吨,剩下部分今年年底建成;松江本部的5万吨项目部分厂房已经封顶,2027年建成;上海化工区那个3.05万吨的项目里,光刻胶稀释剂和铜互联电镀液各5000吨,2028年底投产。
第八家,华特气体。
【概念相关】气体运不远。一罐特气从充装到进厂,路上有时间,路上有损耗,客户临时缺气的时候,谁能当天送到谁就赢。充装完的钢瓶还要静置做分析,一批气放上一阵才敢发,这段等待本身就压着交付。基地选在哪儿跟着客户集群走,成本排在后面。长三角聚了全国60%以上的12英寸晶圆产能,而这家公司的佛山和九江两个基地,离那片地方普遍800公里以上。
【核心竞争力】公司口径累计57款电子特气实现进口替代,超过20款用在14nm、7nm产线,部分氟碳类和氢化物进了5nm。光刻混合气那一支,公司说是国内唯一一家多款产品同时通过ASML与GIGAPHOTON认证的气体企业,括号里注了其中2款含微量氟。客户名单里有中芯国际、长江存储、台积电南京。南通基地就是补那段距离,建成后对上海、苏州、无锡、南京、合肥这一圈是24小时供货。一期规划年产6574吨电子特气,兼做医疗气体和消毒杀菌气体,用地、备案、环评已经办完,建设期两年,定增还在走审核。溴化氢、三氯化硼、四氟化硫这些新品已经通过部分半导体厂商认证并开始供货。
第九家,中船特气。
【概念相关】这一家今年调了两次价,时间点不一样。第一次在3月底,是成本传导,上游钨粉涨得太快,价格跟着抬。第二次从第三季度起,改成基于供需关系、产业趋势、竞争格局和国家政策的自主定价,不再按季度议价。同一家公司两款主力气体,三氟化氮国内有四五家能供,价格由买方说了算;六氟化钨全球能做的就那么几家,卖方才有报价的余地。
【核心竞争力】六氟化钨年产能2000吨,纯度6N,产线处在高负荷,公司在调研里说在手订单比较饱满,7N级现在统一按6N报价和交付,因为国内还没有7N的国家标准。三氟化氮1.85万吨,含呼和浩特子公司那一块,公司说这是国内最大的超高纯产地,六氟化钨则是全球最大的产地。客户里有台积电、美光、海力士、英飞凌、铠侠、格罗方德、中芯国际、长江存储、长鑫、华虹,产品铺到98种。2025年出口占收入约25%。邯郸那条1000吨的六氟化钨线2027年建成。钨相关物项的出口管制让部分海外厂商在原料上吃了紧,这是公司自己在调研里讲的。
第十家,雅克科技。
【概念相关】原子层沉积一个循环只长一层原子,通一种前驱体、吹扫、再通另一种、再吹扫,一遍一遍重复。前驱体是那个原子的来源,它的挥发性、热稳定性、杂质含量,决定这层膜能不能长均匀。这类产品的验证要在客户的腔体里跑几百片,跑完才谈得上供货。固体的前驱体用的时候要升华,输送要恒温,管路上任何一段温度掉下来,蒸气就在那儿凝住。所以卖前驱体的公司往往连带卖设备。
【核心竞争力】前驱体覆盖海力士、长鑫、美光、长存、中芯,7月起对海力士执行涨价。韩国子公司UP的第三工厂今年年底全面投产,上半年新买了地开始规划第四工厂;国内江苏雅睿那个17亿元的项目环评刚过,规划的355吨前驱体和534吨半导体光阻剂还没开建。江苏先科已经把高介电常数前驱体的有机配体做到完全自产,还把粗品出口给韩国子公司。球形硅微粉是另一块,成都先科的粉体产线上半年全面投产,做的是半成品,成品在湖州华飞,华飞上半年收入1.86亿元,亚微米级球形硅微粉和球形氧化铝已经稳定供货。内蒙古科美特1.2万吨六氟化硫和3000吨四氟化碳,三季度建成投产,用的是当地绿电。
第十一家,南大光电。
【概念相关】ArF的波长是193纳米,光穿过掩膜版,把图形缩到晶圆上。胶的树脂决定分辨率,光致产酸剂决定灵敏度,两者配不好,线边缘就毛。这两样东西国内能做的少,多数做胶的公司要从日本买树脂回来配,配方能调,原料调不了。胶的黏度随温度变,涂布出来那一层要稳定在几十纳米,差一点,曝光出来的线宽就散。换一个客户,配方基本要重做。
【核心竞争力】ArF的核定产能报的是50吨,宁波二期的新线在爬坡,公司对外报的仍是老线那个数,试产线的产出不进这个口径。KrF在做产品开发和验证,同步建一条年产70吨的线。先进前驱体的产线基本跑满,是最实的一块。电子特气是基本盘,乌兰察布在此基础上再扩2000吨高纯电子级三氟化氮,往5.5N走。IC行业已经占到公司营收的一半左右,这个比例还在往上。
第十二家,路维光电。
【概念相关】一张掩膜版对应一整层图形,光刻机拿它当底片,一遍遍往晶圆上印。版上多一个缺陷,这一层就废,前面几十道工序的成本一起打水漂。写版的电子束跑一遍要十几个小时,中途不能停,停了重来。掩膜版交的是客户的整个流片计划,交期比价格重要。一张版的交期以周计,客户催的是流片窗口。
【核心竞争力】路芯一期覆盖到40nm,2025年逐步实现量产,90nm及以上的成套版已经通过客户验证并供货,40nm和28nm的单片版也通过验证并供货,40nm的成套版还在送样。二期往28nm到14nm走,2026年陆续投建。厦门那个高世代基地投了20亿元,规划11条线,一期5条8.6代及以下的AMOLED高精度线,设备已经进场调试,2026年下半年陆续投产。这一期供的是显示,半导体往后排,设备和团队是同一套。
上一页:没有记录
下一页:工业机器人:核心原理、分类与应用